仮想通貨を買う前に知っておきたい!取引所・手数料・税金の基本
 wpmaster
テレビニュースや新聞、インターネットの広告などで「ビットコイン(暗号資産/仮想通貨)」という言葉を目にしない日はないほど、私たちの生活の中にこの言葉が定着してきました。
スマートフォンアプリの進歩により、「画面を数回タップするだけで1,000円から購入可能」「24時間いつでも簡単に売買できる」といった初心者向けの宣伝文句も多く見られます。確かに、かつてのように難しいコンピューターの専門知識がなくても、一般的なアプリ操作さえできれば購入の手続き自体は驚くほど身近で簡単になりました。
しかし、ここで私たちが最も注意しなければならないのは、「手続きが簡単であること」と「リスクなく安心して取引できること」は全く別の話であるという点です。
仕組みやルールを知らないまま、「話題になっているから」「みんな買っているから」という理由だけで購入ボタンを押してしまうと、思いがけない高額な隠れたコストを支払わされたり、税金の計算で混乱したり、さらにはトラブルに巻き込まれたりする危険性があります。
この記事では、仮想通貨の購入を検討する前に最低限知っておくべき「取引所の安全な選び方」「複雑な手数料やスプレッドの仕組み」「初心者が放置しがちな税金の基本ルール」、そして「失敗しないための心構え」について、初心者やシニア層の方に向けて徹底的にわかりやすく解説します。
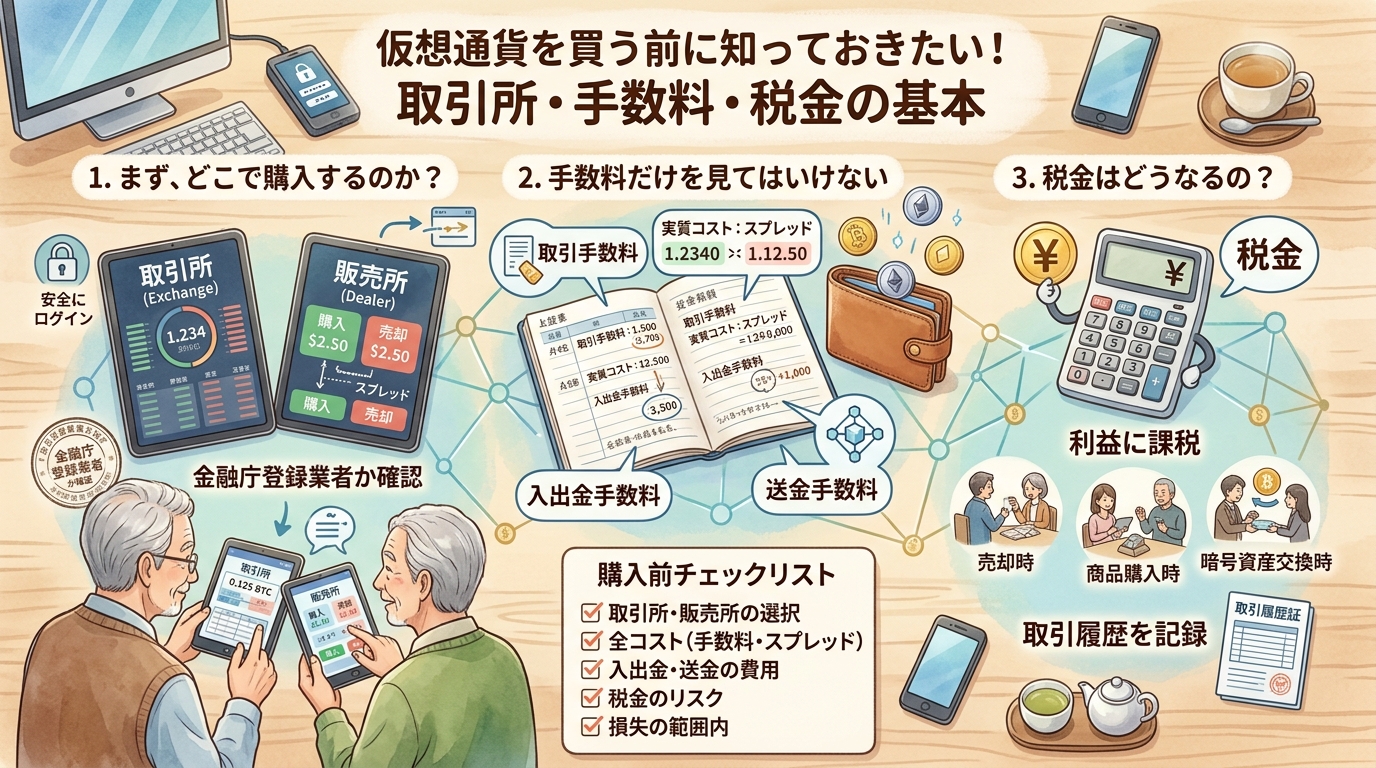
1. まず、どこで購入するのか?(暗号資産交換業者の選び方と安全性の考え方)
仮想通貨を購入しようと考えたとき、最初に直面するのが「どこで買えばいいのか?」という疑問です。銀行や郵便局の窓口で「ビットコインをください」と言っても購入することはできません。
日本では、金融庁(および各地方財務局)に登録されている「暗号資産交換業者(いわゆる仮想通貨取引所)」が提供するサービスを利用して、私たちが持っている日本円と仮想通貨を交換するのが一般的かつ正規の手続きとなります。
① 「金融庁登録業者」であるかを必ず自分で確認する
現在、インターネット上には国内外を問わず数多くの取引サイトが存在します。中には、派手な広告を出していたり、SNSで「絶対に儲かる」「初心者におすすめ」と盛んにアピールしていたりするサービスもあります。
しかし、利用を開始する前に必ず確認していただきたいのが、その事業者が日本の金融庁に正式に登録されている「暗号資産交換業者」かどうかという点です。金融庁の公式ウェブサイトには、正式に許可・登録を受けた事業者の一覧(暗号資産交換業者登録一覧)が公開されています。
- 登録業者の特徴: 日本の法律に基づき、顧客の資産(日本円や暗号資産)と自社の資産を分別して管理すること(分別管理)や、セキュリティ対策、本人確認手続き(KYC)などが義務付けられています。
- 無登録業者のリスク: 海外に拠点を置く無登録の事業者の場合、日本語のサイトであっても日本の法律による保護が及びません。万が一、事業者が倒産したり、サイトが突然閉鎖して資金が引き出せなくなったりしても、国の救済措置やトラブル対応を期待することは極めて困難です。知人からの紹介やSNSのDM(ダイレクトメッセージ)で勧められたサイトであっても、登録の有無を自分で調べる姿勢が不可欠です。
② 「登録業者=価格暴落の損失がない」という誤解
ここで初心者が非常に陥りやすい勘違いがあります。それは、「国の許可(登録)を受けた安心な取引所なのだから、ここで買えば損をすることはないだろう」という思い込みです。
金融庁の登録制度は、あくまで「事業者の管理体制やセキュリティが一定の基準を満たしているか」を審査・監督するものであり、取引されている仮想通貨の価格や安全性を保証するものではありません。
株式投資や外国為替(FX)と同様に、どれほど信頼できる大手の登録業者で購入したとしても、市場の動きによってビットコインの価格が半額に暴落し、資産が大幅に減ってしまうリスクは完全に自己責任となります。「業者の信頼性」と「投資としての価格変動リスク」は、まったく別の問題として明確に分けて考える必要があります。
2. 「取引手数料無料」の言葉を真に受けてはいけない(隠れたコストの正体)
取引所のウェブサイトやアプリのダウンロード画面を見ると、「取引手数料0円!」「手数料無料キャンペーン実施中!」といった魅力的なキャッチコピーが目立ちます。
しかし、言葉通りの「無料」を信じ込んで取引を重ねていると、知らないうちに「スプレッド」と呼ばれる隠れた実質的コストを大量に支払わされ、手元のお金が大きく減ってしまうという失敗が頻発しています。
売買にかかるコストの全貌を正しく理解するために、「販売所」と「取引所」という2つの売買方式の違いを知っておきましょう。
① 「販売所」と「取引所」の決定的な違い
同じ取引所アプリの中に、実は「販売所」と「取引所」という2つの窓口(取引モード)が用意されていることが一般的です。この2つは、仕組みもかかる費用も全く異なります。
【販売所方式】(初心者向けで簡単だが、実質コストが高い)
- 仕組み: 私たちユーザーが「取引所運営会社」を相手にして直接売買を行う方式です。
- メリット: 画面に「買う」「売る」の大きなボタンがあり、希望する金額を入力してボタンを押すだけで一瞬で取引が完了します。初心者にも非常に直感的で分かりやすいのが特徴です。
- デメリット: 表面上の「取引手数料」は無料と書かれていても、実質的な手数料である「スプレッド(買値と売値の価格差)」が非常に広く設定されています。
※スプレッド(価格差)の具体例: 例えば、現在のビットコインの価値が1BTC=1,000万円だったとします。 販売所の画面を見ると、以下のような価格が表示されています。
- あなたが買いたいときの価格:1,050万円
- あなたが売りたいときの価格:950万円
この場合、買った瞬間に50万円高く買わされ、売る瞬間には50万円安く買い叩かれることになります。この**「100万円分の価格差(約10%)」こそがスプレッドであり、販売所側の実質的な利益(=利用者が支払っている隠れた手数料)**となります。 つまり、買った直後に価格が10%以上値上がりしなければ、利益が出ない(売っても損をする)という仕組みになっているのです。
【取引所方式】(板取引:仕組みの理解が必要だが、コストが格段に安い)
- 仕組み: 取引所のシステムを介して、ユーザー同士(買いたい人と売りたい人)が直接希望価格を提示して売買を行う方式です(株式市場と同じ仕組みです)。
- メリット: スプレッドが極めて狭く、本来の市場価格に近い適正な価格で取引できます。提示される「取引手数料(数0.01%〜0.1%程度)」を支払うだけで済むため、販売所に比べてコストを劇的に抑えることができます。
- デメリット: 「板(いた)」と呼ばれる注文状況の画面を見ながら、注文の価格や数量を自分で指定して発注する必要があるため、慣れるまでは画面の見方や操作が少し難しく感じられます。また、自分の希望する価格で買ってくれる(売ってくれる)相手が市場にいない場合、取引が成立しないこともあります。
② その他の「隠れた費用・手数料」にも注意
仮想通貨の売買以外にも、サービスを利用する過程で以下のような費用が発生することがあります。
- 日本円の入出金手数料: 自分の銀行口座から取引所へ日本円を入金するときや、利益を銀行口座へ出金して戻すときにかかる振込・出金手数料。
- 暗号資産の送金手数料(ネットワーク利用料): 購入したビットコインなどを、自分の個人ウォレット(デジタル財布)や外部のサービスへ送る際にかかる送金コスト。
- 口座維持手数料: 一部のサービスで長期間放置した場合などにかかる費用(※無料の場所が多いですが確認が必要)。
「1,000円分だけ試してみよう」と思って購入しても、入出金や送金で数百円の手数料を取られてしまっては、それだけで資産の何十%かが消えてしまいます。事前に「購入・売却・入金・出金・送金」のすべてのプロセスでいくらの費用がかかるのか、利用規約や手数料一覧表を必ず確認しましょう。
3. 「少額だから関係ない」は大間違い?知っておきたい「税金」の基本ルール
仮想通貨の取引を始めた初心者の多くが、後になって最も混乱し、冷や汗をかくことになるのが「税金」のルールです。
「まだ何十万円も儲かっていないから」「一万円程度の少額取引だから税金なんて関係ないだろう」と勝手に自己判断して放置していると、後から確定申告の時期になって大きなトラブルに発展することがあります。
① 仮想通貨の利益は「雑所得(総合課税)」になる
日本の税法において、仮想通貨の売買や利用によって生じた利益は、原則として「雑所得」という区分に分類されます。
上場企業の株式投資やNISA(少額投資非課税制度)であれば、利益に対して一律約20%の税率で済んだり、証券会社が自動で税金を計算して引き落としてくれたりする「特定口座」という便利な仕組みが存在します。
しかし、現在の仮想通貨取引にはそのような自動の特定口座制度がありません。自分で取引履歴を集計し、利益を計算して確定申告を行わなければならないのが原則です。また、雑所得(総合課税)は他の給与所得などと合算して税率が決まるため、利益が大きくなればなるほど税率が上がっていく(最大で住民税と合わせて約55%)仕組みになっています。
② 「日本円に換金したとき」以外にも課税が発生する!
初心者が最も間違えやすいのが、「課税される(利益が確定する)タイミング」です。
多くの人は「仮想通貨を売って、日本円にして銀行口座に振り込んだ時に初めて税金がかかる」と考えがちですが、実は以下のようなタイミングでも税務上の利益が発生したとみなされます。
- 仮想通貨で買い物や決済をしたとき: 例えば、過去に1BTC=300万円で購入したビットコインを持っていたとします。その後ビットコインが1BTC=1,000万円に値上がりしたタイミングで、ビットコインを使って100万円の家電製品を購入した場合、「値上がりしたビットコインを売却して現金化し、そのお金で買い物資材を購入した」とみなされます。この含み益の分に対して税金の計算が必要になります。
- 保有している仮想通貨を「別の仮想通貨」に交換したとき: 値上がりしたビットコインを使って、イーサリアムやその他のアルトコイン(草コイン)を購入・交換(スワップ)した場合も、その時点で一度ビットコインを売却して利益を確定させたものとして計算されます。「円に戻していないから税金はかからない」は通用しません。
- DeFiやステーキングなどで報酬(利息のようなもの)を得たとき: 保有している仮想通貨を預けて新しくトークンや報酬を受け取った場合、その受け取った時点の市場価格(時価)がそのまま収入としてカウントされます。
③ 取引履歴(年間取引報告書)は必ず保管する
税金の計算を正しく行うためには、「いつ、いくらで、どの仮想通貨を何個買ったのか」「いつ、いくらの時価で売却・交換したのか」という正確なデータ(取引履歴)が絶対に必要になります。
年末や年度末になると、国内の登録取引所から「年間取引報告書」などの計算用データがダウンロードできるようになります。自分でExcel等に記録をつけるか、取引所から送られてくる履歴データを大切に保存しておきましょう。
具体的な申告の必要性や計算方法については、国税庁のウェブサイトで最新の情報を確認するか、管轄の税務署、あるいは暗号資産に詳しい税理士などの専門家に相談することが、自分自身の身を守る一番の近道です。
4. 初心者が肝に銘じるべき「3つの安全対策と心構え」
ここまで解説してきた取引所・手数料・税金の知識を踏まえた上で、初心者が実際に取引や学習を進める際に守るべき大切な心構えを3つにまとめました。
① 「生活に必要な大切なお金」を絶対に投入しない
仮想通貨市場は、24時間365日休むことなく価格が動いています。一日で価格が10%〜20%以上乱高下することも珍しくありません。
万が一、価格が暴落して半額になってしまったとしても、自分の日常生活や老後の蓄え、家族の生活費に何ら支障が出ない「完全な余剰資金(無くなっても生活が破綻しないお金)」の範囲内でのみ行うことが絶対条件です。退職金や大切な貯蓄を一度にまとめて投入するような危険な取引は絶対に避けましょう。
② 「今すぐ買わないと損をする」という焦りに惑わされない
SNSやインターネット上では、「このコインはこれから100倍になる!」「今買わないと乗り遅れる(FOMO:取り残される恐怖)」といった、焦りを煽るような情報や宣伝であふれています。
しかし、そうした甘い言葉の裏には、初心者に高値で売り抜けて利益を得ようとする悪質な仕掛け人や、詐欺的なプロジェクトが潜んでいることが多々あります。不安や焦りを感じたときは、一度スマートフォンやパソコンを閉じ、冷静に時間を置いて公式サイトや第三者の客観的な情報を調べる余裕を持ちましょう。
③ 「怪しい投資勧誘・SNSの誘い」を徹底的にブロックする
近年、マッチングアプリやSNSのDM、あるいは「投資セミナーの知人」などを通じて、「絶対に儲かる暗号資産の自動売買ツール」「未公開の特別なコイン」などを勧めてお金を騙し取る詐欺被害が急増しています。
- 「秘密の鍵(シードフレーズ)を教えてほしい」と言われたら100%詐欺です。
- 「指定の海外サイトにお金を振り込めば、毎日利息がつく」と言われたら100%詐詐です。
誰かが親切に「あなただけに特別な儲け話」を持ってくることは、現実世界でもデジタル世界でも絶対にあり得ません。ウォレットの重要なパスワードや秘密の言葉は、いかなる理由があっても他人に教えてはいけません。
5. まとめ:最初は「買わずに調べる・学ぶだけ」でも価値がある
暗号資産やWeb3.0の世界は、これまでの銀行や証券会社を中心とした金融の仕組みを大きく変えるポテンシャルを持った、非常に刺激的で興味深い領域です。
しかし、繰り返しになりますが、「新しい技術の仕組みや概念を勉強して理解すること」と「実際にお金を投じてリスクを取って投資を始めること」は、完全に別物です。
- 金融庁の登録業者かどうかを自分の目で確認する。
- 販売所の「スプレッド(隠れた価格差)」に注意し、余計なコストを支払わない。
- 「円に戻さなくても課税対象になる」という税金の基本ルールを知っておく。
- 分からないもの、リスクが理解できないものには無理にお金を出さない。
まずは実際にお金を支払って仮想通貨を買わなくても構いません。
ニュースや信頼できる解説記事を読み、「ブロックチェーンとはどういう仕組みなのか」「なぜ世界中で注目されているのか」という知識を身につけていくこと。それだけでも、あなたのデジタル時代における教養と理解は、何倍にも深く前進します。
焦らず、慌てず、自分のペースで正しい知識を一つひとつ積み重ねていくことこそが、安全で豊かなWeb3.0時代との付き合い方なのです。