DeFi(ディーファイ)とは何か?銀行を介さない金融サービスの仕組み
 wpmaster
私たちが普段暮らしている中で、お金を安全に保管したり、家族や友人に送金したり、住宅ローンや事業資金を借りたりするとき、必ず利用するのが「銀行」などの金融機関です。銀行は長年にわたり、私たちの社会の「信用」と「お金の流れ」を一人で支える中央の管理者として存在してきました。
しかし、もし「銀行などの特定の企業を一切通さずに、インターネット上のプログラムだけで、誰でも安全にお金の貸し借りや交換ができる世界」があったとしたら、どうでしょうか。
Web3.0の世界で、従来の銀行や証券会社に代わる新しい金融の形として大きな注目を集めているのが「DeFi(ディーファイ)」です。
この記事では、DeFiとは一体どのような仕組みなのか、従来の銀行と何が違うのか、なぜ利益が得られると言われるのか、そして利用者が知っておくべきリスクまで、基礎から分かりやすく解説します。
1. DeFi(ディーファイ)とは?:プログラミングで動く「分散型金融」
DeFiとは、「Decentralized Finance(ディセントラライズド・ファイナンス)」の頭文字をとった言葉で、日本語では「分散型金融」と呼ばれています。
従来の金融システムでは、銀行、証券会社、カード会社などの事業者が「中央管理者」となり、顧客の口座データや取引記録を管理しています。
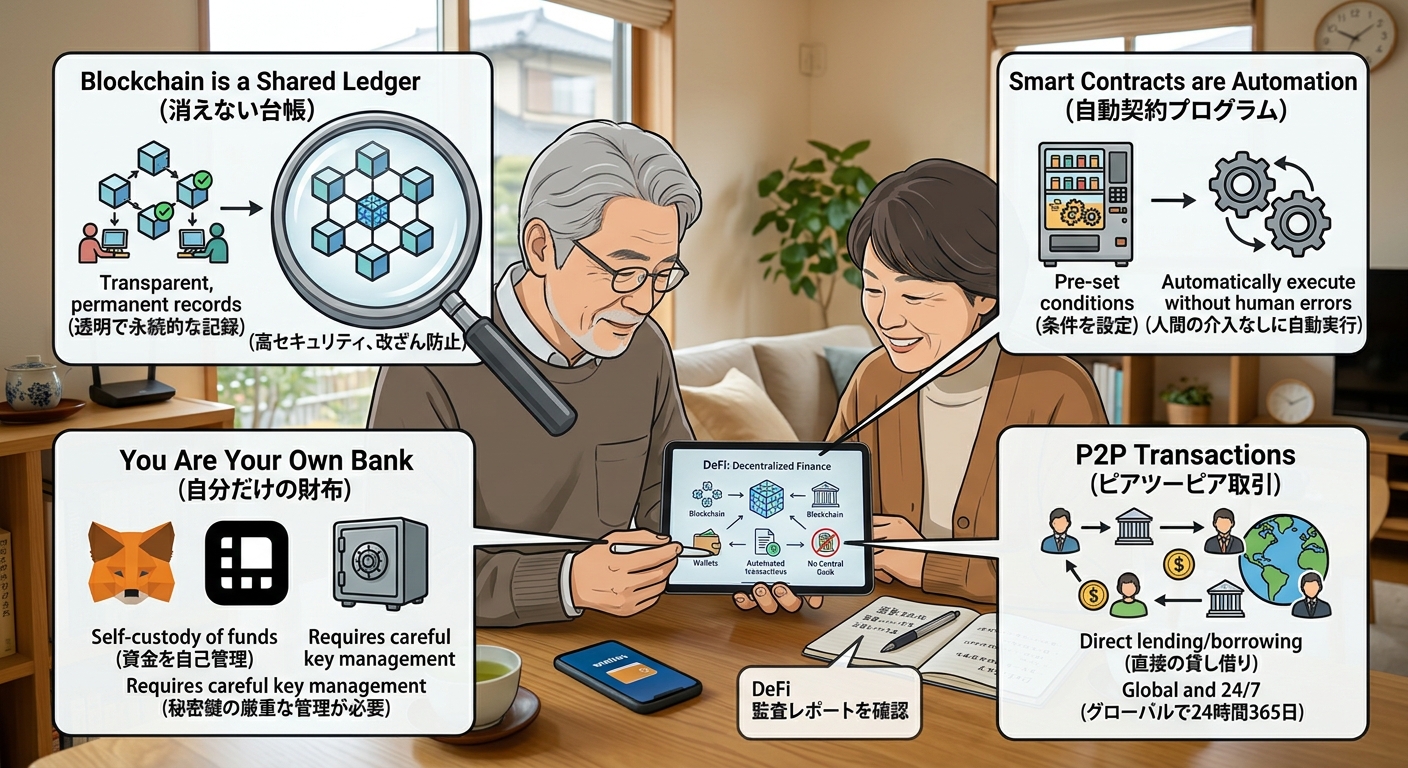
これに対しDeFiでは、特定の企業や管理者が間に入りません。その代わりに、ブロックチェーン上で自動的に動く「スマートコントラクト」と呼ばれるプログラムを利用して、暗号資産(仮想通貨)の交換、預入れ、貸し借りなどのサービスを24時間365日提供しています。
スマートコントラクト=自動販売機のような仕組み
スマートコントラクトを分かりやすく例えるなら、「高性能な自動販売機」です。
自動販売機は、人間のお店番(銀行員など)がいなくても、「お金を入れてボタンを押す」というあらかじめ定められた条件が満たされれば、自動でジュースを吐き出し、お釣りを計算してくれます。
DeFiもこれと同じように、「十分な担保を預け入れたら、プログラムが自動で暗号資産を貸し出す」「指定したレートに基づいて、暗号資産同士を自動で交換する」といった取引を、プログラムが事前に決められたルールに従って寸分違わず自動実行します。
2. 従来の「銀行」とDeFi(ディーファイ)は何が違うのか?
「銀行を使わない」ということは、私たちの暮らしにどのような変化をもたらすのでしょうか。従来の銀行サービスとDeFiの違いを整理してみましょう。
① 利用条件とアクセスのしやすさ(国境のない金融)
- 従来の銀行: 口座を開設するためには、身分証明書の提出や審査(KYC)が必要で、営業時間や土日の窓口閉鎖といった制約があります。また、海外へ送金しようとすると高額な手数料や数日間の時間がかかります。
- DeFi: インターネット環境と「デジタル上の財布(ウォレット)」さえあれば、国籍、居住地、年齢に関係なく、世界中の誰もが数秒でアクセスできます。平日の昼間だけでなく、深夜でも土日でも世界中へ即座にお金を送ったり交換したりすることが可能です。
② 管理者と自己責任のあり方
- 従来の銀行: 私たちのお金は銀行のサーバーや金庫で安全に管理されます。パスワードを忘れてしまっても窓口で再発行してもらえますし、銀行が倒産したとしても「預金保険制度(ペイオフ)」などにより一定額まで保護されます。
- DeFi: 中央の管理者が存在しないため、「自分の資産は自分自身で守る」ことが絶対条件となります。専用ウォレットのパスワードや秘密鍵(復元用フレーズ)を失うと、誰も助けてくれず、二度と資産を引き出すことができなくなります。
3. DeFi(ディーファイ)で「利益」や「報酬」が得られるカラクリ
ニュースやインターネットでDeFiが話題になるとき、「暗号資産を預けるだけで高い金利(利回り)が得られる」という話を耳にすることがあります。なぜ銀行の預金金利と比べて高く見えたり、報酬が得られたりするのでしょうか。
主要な仕組みには、以下のようなものがあります。
- 貸し手と借り手の直接マッチング(レンディング): 暗号資産を預けて「貸したい人」と、「借りたい人」をプログラムが直接引き合わせます。借り手が支払う利息が、そのまま貸し手(預けた人)の報酬となります。銀行のような巨大な店舗維持費や人件費がかからないため、その分が利用者のリターンに還元されやすい構造があります。
- 流動性の提供(デックス・DEXの仕組み): 暗号資産を売買・交換する自動取引所(DEX)に対して、取引の裏付けとなる資金(流動性)を預け入れることで、他のユーザーが取引を行った際に発生する「売買手数料の一部」を報酬として受け取る仕組み(イールドファーミングや流動性マイニング)があります。
「表示された高い利回り」に飛びつくリスク
ここでシニア層の皆さんに特に注意していただきたいのは、「画面に表示されている高い利回りが、将来もずっと続くわけではない」という点です。
- 価格変動リスク: たとえば年利10%の報酬が得られたとしても、預けている暗号資産そのものの価格が20%下落してしまえば、日本円に換算したときの資産価値は目減り(赤字)してしまいます。
- 手数料(ガス代)の影響: ブロックチェーンのネットワークを利用する際には「ガス代」と呼ばれる手数料がかかります。少額の運用では、得られる報酬よりも手数料の方が高くなってしまうケース(手数料負け)があります。
4. 初心者が絶対に気をつけたいDeFiのリスクと注意点
銀行のような手厚いサポートがないDeFiを利用するにあたっては、様々なセキュリティリスクやトラブルのリスクが存在します。
① プログラムの不具合(スマートコントラクト・バグ)
DeFiは人間ではなく「プログラム」で動いているため、そのプログラムコードに予期せぬ欠陥(バグ)や脆弱性が残っている場合があります。悪意あるハッカーにその穴を突かれ、預けられていた資金が盗み出されてしまう事件は、現実にも度々発生しています。
② 偽サイトや詐欺(フィッシング詐欺)
本物のDeFiサービスとそっくりな見た目をした偽のウェブサイト(フィッシングサイト)を作り、そこにウォレットを接続させて全資産を騙し取る悪質な手法が横行しています。
③ ウォレット接続時の「承認(Approve)」の危険性
DeFiを利用する際、自分のウォレットをサイトに接続し「プログラムが資金を操作することを許可(承認)」する操作を行います。怪しいサービスで不用意に許可を与えてしまうと、ウォレット内の資産を勝手に抜き取られてしまうリスクがあります。
5. 初心者がサービスを利用・確認する際のチェックリスト
もしDeFiの世界やサービスに興味を持った場合は、いきなり大切な資金を投げ入れるのではなく、まず以下の点を確認する冷静さを持ちましょう。
- そのサービスはどのような開発チームやコミュニティによって運営・管理されているか
- どのような仕組みで報酬や利回りが発生しているのか説明を読めるか
- 資産をいつでも自由に引き出せる条件になっているか(ロックアップ期間はないか)
- プログラムの安全性を第三者機関が検証した「監査レポート(Audit)」が存在するか
- ウォレットを接続する際、過剰な権限を要求されていないか
- 最悪の場合、預けたお金がゼロになっても生活に支障がない金額か
これらの質問に対して自分自身で納得のいく回答が得られない場合は、無理に利用を進めるべきではありません。
6. シニア世代が「新しい金融の形」とどう向き合うべきか
長年、銀行や郵便局といった対面の手厚い金融サービスに親しんできたシニア世代にとって、「人間がおらず、プログラムだけでお金が動く」というDeFiの概念は、少し不気味で近寄りがたく感じられるかもしれません。
しかし、歴史を振り返ってみれば、紙の通帳からATMへ、さらにパソコンやスマホで操作する「ネット銀行」へと金融の仕組みは時代とともに変化してきました。DeFiもまた、そうした技術進化の延長線上にある挑戦の一つです。
無理をして実際にお金を投資したり、慣れないWeb3.0アプリを操作したりする必要はありません。 「これまでの銀行の役割が、テクノロジーによってどのように効率化されようとしているのか」 「国境を越えたお金のやり取りがどう変わっていくのか」 という社会の仕組みの変化を知識として学び、ニュースを読み解く教養として楽しむこと。それこそが、シニア世代にとって最も安全で価値あるWeb3.0との付き合い方といえます。
まとめ:まずは仕組みを正しく理解するところから
DeFi(分散型金融)は、中央管理者を必要とせず、プログラミングによって24時間公平で透明な取引を実現する、金融の未来を変える可能性を秘めた技術です。
一方で、銀行のような「顧客保護」「返金保証」「手厚い窓口サポート」は一切存在せず、トラブルが起きたときの責任はすべて自分自身に帰属します。
「よくわからないけれど、儲かりそうだから」という理由で飛びつくのが一番危険です。まずは「従来の銀行と何が違うのか」「どのような仕組みで動いているのか」を正しく知ること。
仕組みを理解していないものには大切なお金を預けない――この金融の鉄則を胸に留めながら、新しいWeb3.0の世界を冷静に見守っていきましょう。